Miércoles, 23 de Septiembre de 2026


BRECHA FINANCIERA NORTE-SUR
Miércoles, 23 de septiembre de 2026
El Chaco, entre las provincias con menor cantidad de inversores en el mercado bursátil
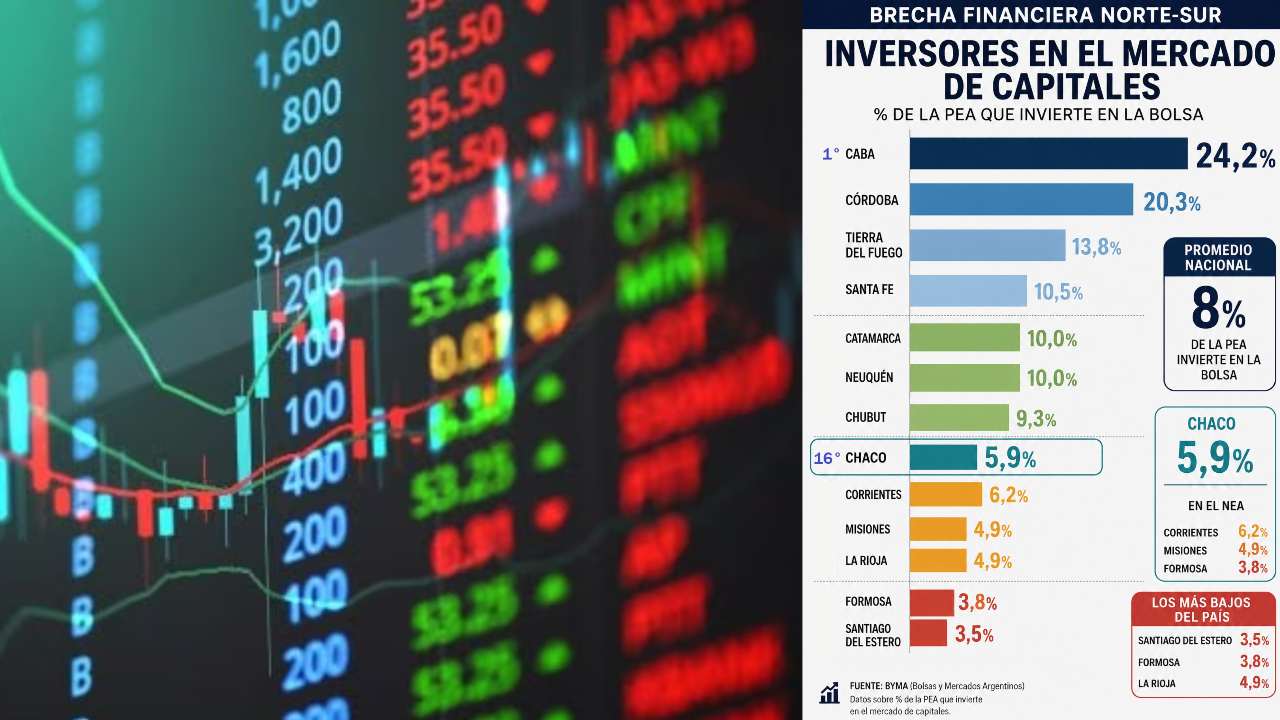
Solo el 5,9% de la PEA invierte en la bolsa con distintos instrumentos y aunque supera a Formosa y Misiones, quedó muy lejos de CABA y Córdoba; el promedio país ronda el 8%.
Un informe elaborado por BYMA (Bolsas y Mercados Argentinos) reveló las marcadas diferencias regionales en el porcentaje de la Población Económicamente Activa (PEA) que invierte en el mercado de capitales.
El Chaco registra un 5,9%, una cifra que la ubica en el rango más bajo del país, aunque dentro de la región NEA muestra un desempeño intermedio. La supera Corrientes, con el 6,2%, mientras que deja atrás a Formosa (3,8%) y Misiones (4,9%), las dos provincias con los índices más bajos de todo el territorio nacional, junto a Santiago del Estero (3,5%) y La Rioja (4,9%).
“El 24,2% de la población económicamente activa de CABA invierte en el mercado de capitales, seguida por Córdoba con 20,3%. En el otro extremo, Santiago del Estero y Formosa no llegan al 4%. Una brecha que refleja diferencias en ingreso, educación financiera y acceso al sistema formal”, detalló un posteo del sitio Argentina en Datos (AED).
Sin embargo, el promedio nacional, estimado en torno al 8%, expone la distancia que aún debe recorrer el Chaco para igualar a las provincias con mayor desarrollo financiero.
En el extremo opuesto, CABA encabeza el ranking con un sorprendente 24,2% de su PEA invirtiendo en el mercado, seguida por Córdoba (20,3%), Tierra del Fuego (13,8%) y Santa Fe (10,5%).
Estas jurisdicciones concentran no solo la mayor actividad económica del país, sino también un ecosistema financiero más consolidado y accesible.
El informe también muestra que provincias como Catamarca y Neuquén, con el 10% cada una, y Chubut con el 9,3%, superan ampliamente a las del NEA, lo que evidencia una clara disparidad regional.
Mientras el centro y sur del país muestran tasas de participación que duplican o triplican a las del norte, el desafío para provincias como el Chaco pasa por democratizar el acceso al ahorro y la inversión, fomentar la educación financiera y generar confianza en un mercado que aún parece lejano para gran parte de su población.
La brecha, en definitiva, no es solo geográfica, sino también cultural y estructural.


redaccion@eschaco.com | direccion@eschaco.com
Redacción: 3625653741
Copyright ©2013 | www.EsChaco.com
Todos los derechos reservados.
Desarrollado por Chamigonet - Diseño Tapa: DG ___anny
Redacción: 3625653741
Copyright ©2013 | www.EsChaco.com
Todos los derechos reservados.
Desarrollado por Chamigonet - Diseño Tapa: DG ___anny