Miércoles, 16 de Septiembre de 2026


POBRE PENETRACIÓN
Miércoles, 16 de septiembre de 2026
El crédito hipotecario en el Chaco, una oportunidad que llega con cuentagotas
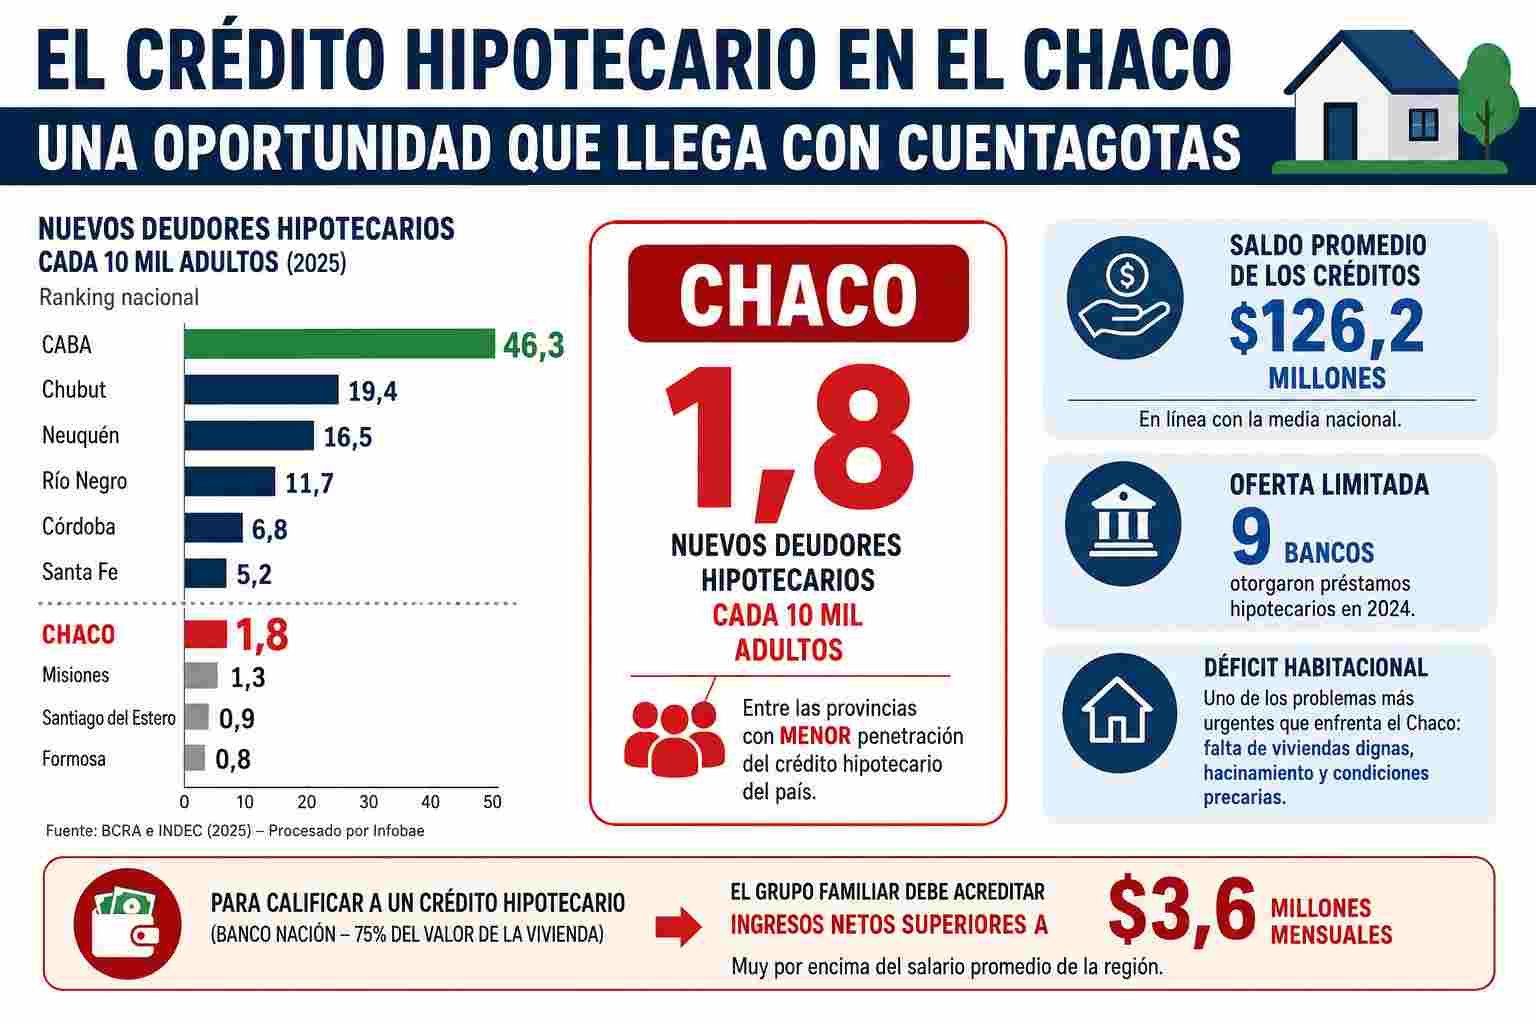
La provincia registra apenas 1,8 nuevos beneficiarios cada 10 mil adultos, uno de los índices más bajos del país, en un contexto donde el déficit habitacional es una de las deudas históricas más urgentes.
El Chaco enfrenta un escenario preocupante en materia de acceso al crédito hipotecario.
Según datos del Banco Central (BCRA) e Indec procesados por Infobae, la provincia registró durante 2025 apenas 1,8 nuevos deudores cada 10 mil habitantes adultos, ubicándose entre los distritos con menor penetración del financiamiento para vivienda en todo el país. Solo supera a Misiones (1,3), Santiago del Estero (0,9) y Formosa (0,8), que ocupa el último lugar del ranking nacional.
Esta cifra adquiere una dimensión aún más alarmante cuando se la compara con la Ciudad Autónoma de Buenos Aires, que encabeza el listado con 46,3 nuevos deudores por cada 10 mil adultos, o con provincias patagónicas como Chubut (19,4) o Neuquén (16,5). La brecha es abismal y revela un problema estructural que trasciende la coyuntura económica.
El saldo promedio de los créditos hipotecarios otorgados en el Chaco alcanzó los $126,2 millones, una cifra que, si bien se ubica en la media nacional, no logra compensar la escasa cantidad de operaciones concretadas.
A esto se suma que la oferta de entidades financieras en el territorio es limitada, con apenas 9 bancos otorgando préstamos hipotecarios durante el año pasado.
Detrás de estas estadísticas se esconde una realidad que golpea con fuerza a las familias chaqueñas: el déficit habitacional es uno de los problemas más urgentes que enfrenta la provincia. La falta de viviendas dignas, el hacinamiento y las condiciones precarias de muchas construcciones son moneda corriente en gran parte del territorio, especialmente en las zonas más postergadas.
El acceso al crédito hipotecario sigue siendo un privilegio para pocos. Para calificar a un préstamo en el Banco Nación por el 75% del valor de una vivienda, el grupo familiar debe acreditar ingresos netos superiores a los $3,6 millones mensuales, una cifra que supera ampliamente el salario promedio de la región.
El economista Federico González Rouco, quien compartió los datos en su cuenta de X, destacó la "fuerte desigualdad territorial" en el acceso al financiamiento hipotecario.
"El norte del país muestra una penetración marginal del crédito, lo que profundiza las brechas existentes", señaló.
La reactivación del crédito hipotecario que se observa en el plano nacional no logra permear en el Chaco con la misma intensidad.
Para que el acceso a la vivienda propia deje de ser un sueño inalcanzable para miles de familias chaqueñas, se necesitan políticas públicas que fomenten no solo la oferta crediticia, sino también la generación de empleo de calidad y el fortalecimiento del ingreso familiar.


redaccion@eschaco.com | direccion@eschaco.com
Redacción: 3625653741
Copyright ©2013 | www.EsChaco.com
Todos los derechos reservados.
Desarrollado por Chamigonet - Diseño Tapa: DG ___anny
Redacción: 3625653741
Copyright ©2013 | www.EsChaco.com
Todos los derechos reservados.
Desarrollado por Chamigonet - Diseño Tapa: DG ___anny